Domain marketing-and-sales.de kaufen?
Wir ziehen mit dem Projekt
marketing-and-sales.de um.
Sind Sie am Kauf der Domain
marketing-and-sales.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain marketing-and-sales.de kaufen?
Hat ein Formel 1 Auto ABS?
Nein, ein Formel 1 Auto hat kein ABS (Antiblockiersystem). ABS ist in der Formel 1 nicht erlaubt, da es als Sicherheitsmaßnahme angesehen wird, die die Leistung des Fahrers beeinträchtigen könnte. Die Fahrer müssen daher ihr Bremsverhalten präzise kontrollieren, um das Blockieren der Räder zu vermeiden. Dies erfordert ein hohes Maß an Können und Erfahrung. In der Formel 1 sind die Bremsen so konzipiert, dass sie extrem effektiv sind und ein präzises Bremsen ermöglichen, ohne auf ABS angewiesen zu sein. **
Warum haben Formel-1-Autos kein ABS?
Formel-1-Autos haben kein ABS, da dies als Fahrhilfe angesehen wird und den Fahrern einen unfairen Vorteil verschaffen könnte. Die Formel 1 ist eine Hochleistungssportart, bei der es auf das fahrerische Können und die Beherrschung des Fahrzeugs ankommt. Das Fehlen von ABS erhöht den Schwierigkeitsgrad und stellt sicher, dass die Fahrer ihre Bremsen präzise und kontrolliert einsetzen müssen. **


Ähnliche Suchbegriffe für LEZYNE-Pumpenkopf-Adapter-ABS-1
Top-Angebote
Produkte zum Begriff LEZYNE-Pumpenkopf-Adapter-ABS-1:
-
Wendt, Gero: Marketingkompetenz. Marketing und MarktforschungMarketingkompetenz. Marketing und Marktforschung , Fachbuch , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Auflage: 5. Auflage, Erscheinungsjahr: 201602, Produktform: Kartoniert, Titel der Reihe: Marketingkompetenz - Fach- und Sachbücher##, Autoren: Wendt, Gero~Schnettler, Josef, Auflage: 15005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 400, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsfeld Wirtschaft/Verwalt.;Bürowirtschaft/Bürokommunikation;Allgemeinheit;Berufliche Fort-/Weiterbildung;berufliche Schulen im dualen System;Berufliche Vollzeitschule;Berufliche Weiterbildung;Duale Berufsschule;Erwachsenenbildung;Fachakademie;Fachhochschule;Fachschule VMA;Fachschule VOA;Schulformübergreifend;Volkshochschule;Fach-/ Sachbuch;Fachliteratur, Fachschema: Marktforschung~Absatz / Marketing~Marketing~Vermarktung~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Niederbayern~Oberbayern~Rheinland-Pfalz~Saarland~Niedersachsen~Nordrhein-Westfalen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Marktforschung~Betriebswirtschaftslehre, allgemein, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~für die Hochschule~für die Erwachsenenbildung~Für die Fachakademie~Für die Fachschule~Für die höhere Berufsfachschule~Für die Hochschule~Für Ausbildungsberufe als Industrie-, Werkzeugmechaniker /-innen~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: BBB, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Schule und Lernen: Wirtschaft, Thema: Verstehen, Schulform: BBB BER BVZ FCH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Pädagogik, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 240, Breite: 172, Höhe: 17, Gewicht: 683, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783589240180 9783589237265 9783589237012 9783464492338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Berufliche Weiterbildung, berufliche Schulen im dualen System, Berufliche Vollzeitschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 34646830,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
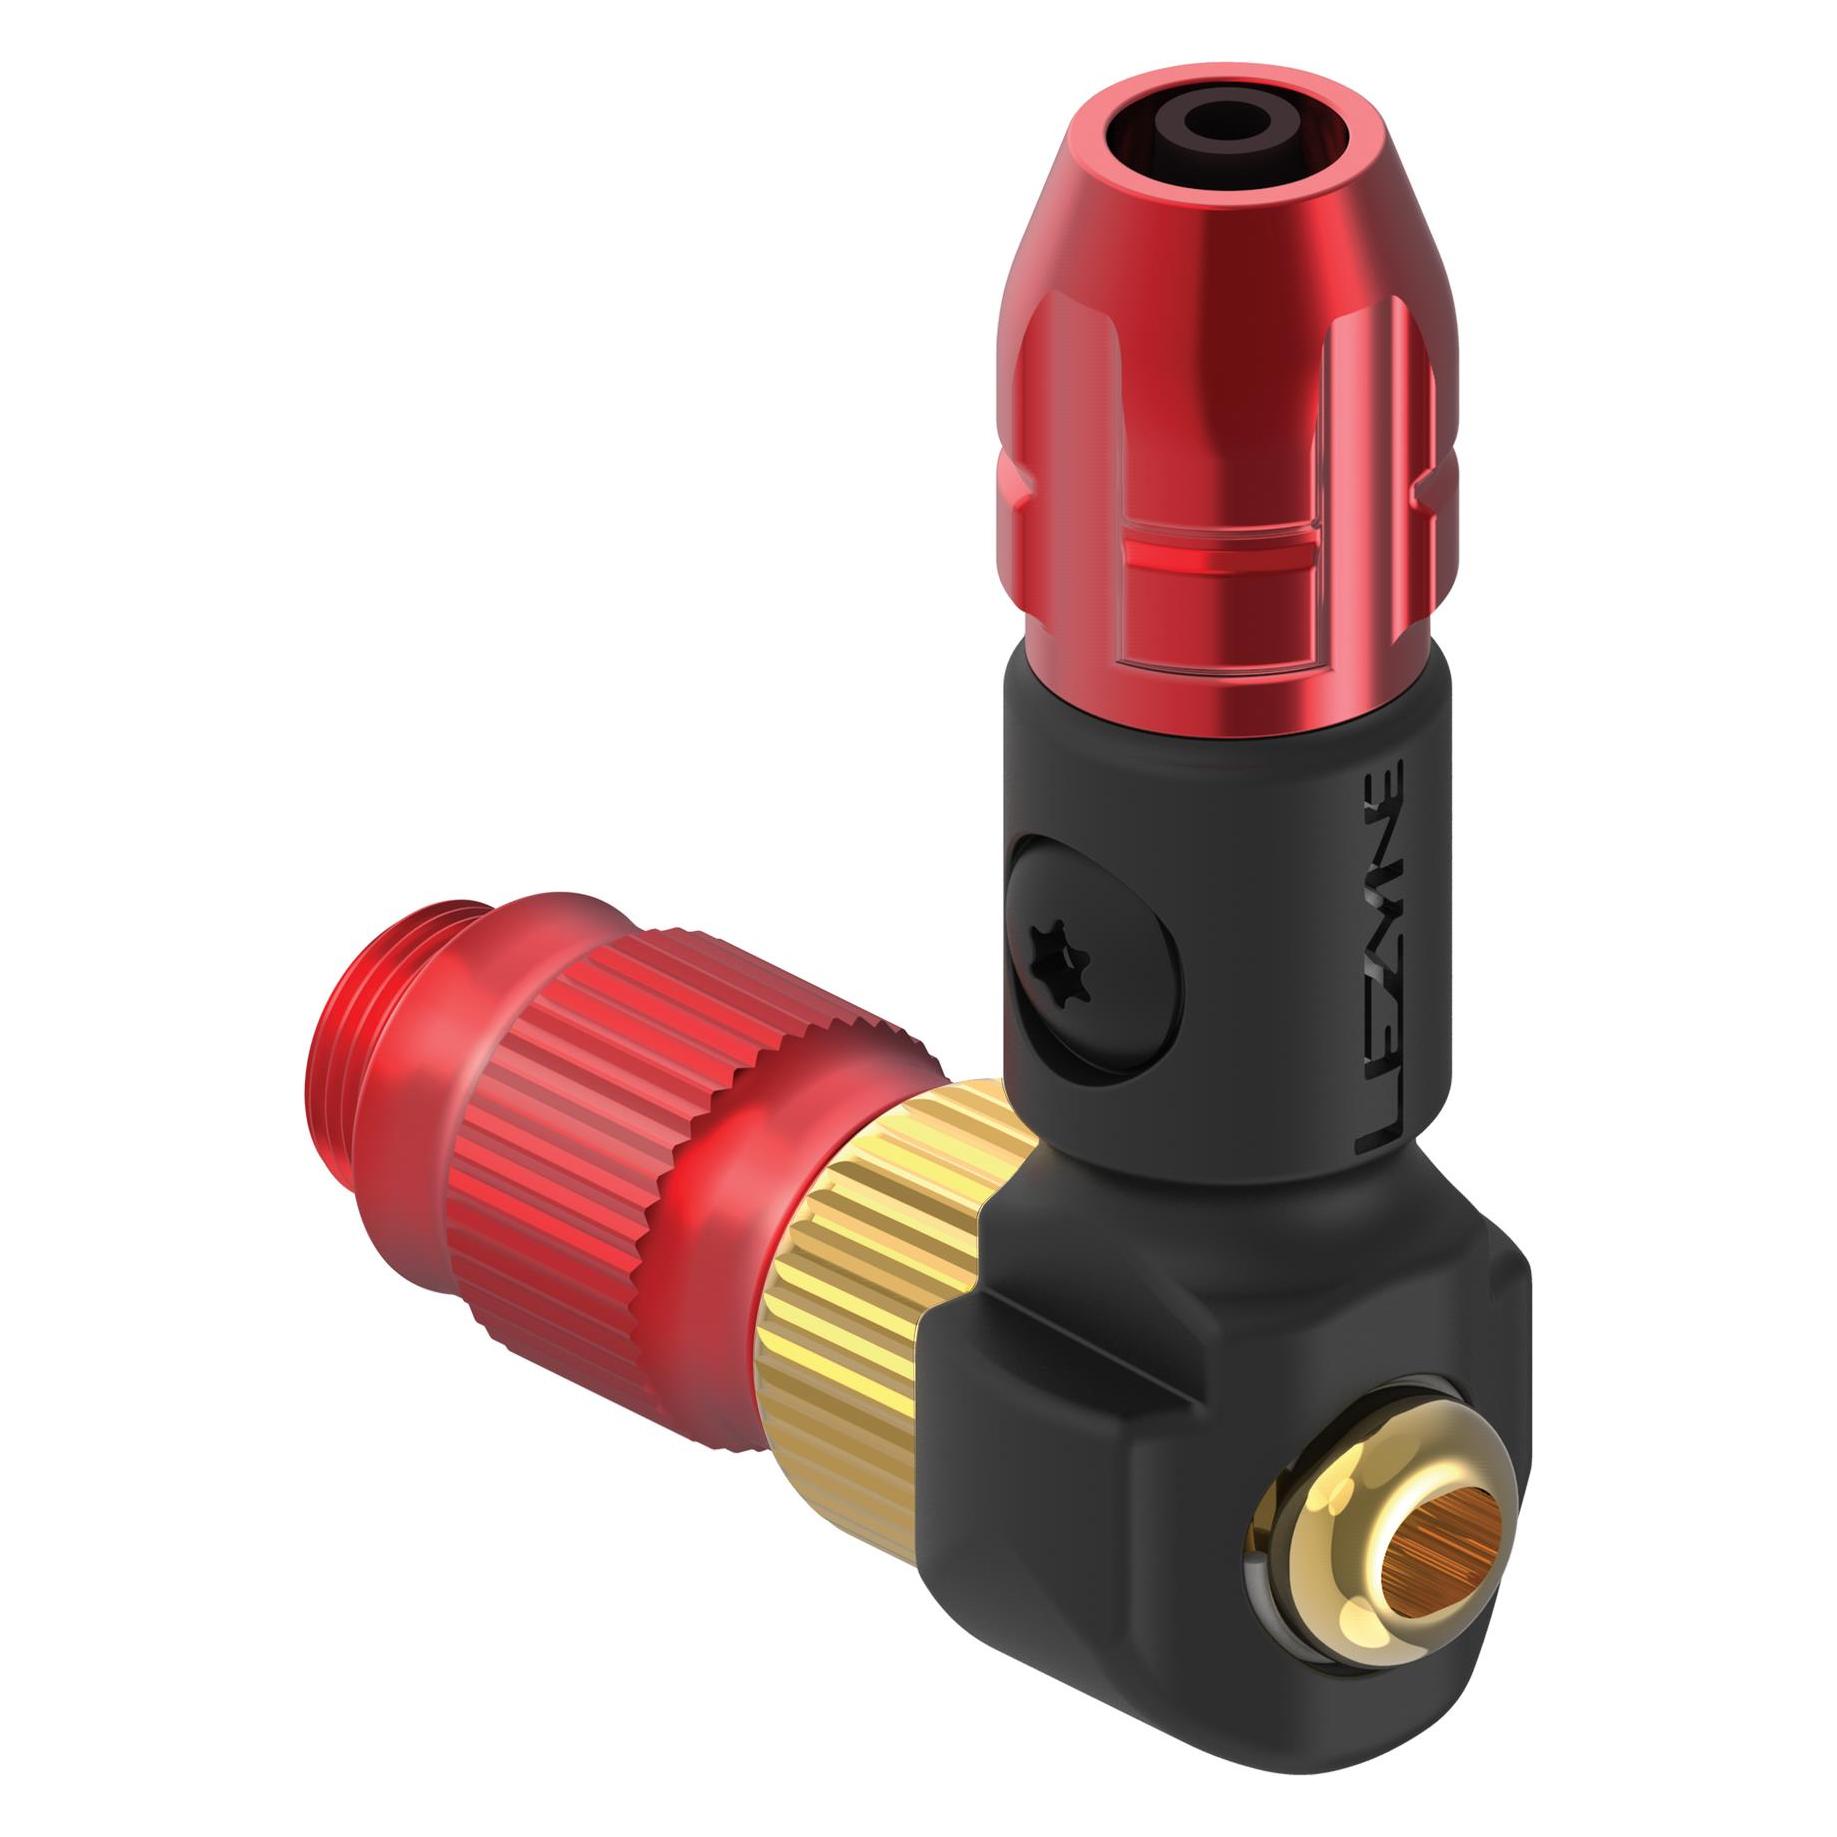
LEZYNE Pumpenkopf ABS-1 Pro HP ChuckLEZYNE Pumpenkopf ABS-1 Pro HP Chuck Der patentierte ABS-1 Pro HP Kopf ist für Presta- und Schrader-Ventile geeignet. Einmal auf die Ventile aufgeschraubt, sitzt er dort bombenfest. technische Daten: Einsatzbereich: Ersatz für einen defekten Pumpenkopf Material: Aluminium Kompatibilität Luftpumpe: Lezyne High-Pressure Standluftpumpen Kompatibilität Ventil: Schrader- (Auto) und Presta-Ventile Farbe: rot Gewicht laut Hersteller: 11g Gewicht selber gewogen: 10g Lieferumfang: 1x Pumpenkopf ABS-1 Pro HP Chuck7,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter

-
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
-
Was sind Kapitalerträge im Sinne des 43 Abs 1?
Was sind Kapitalerträge im Sinne des 43 Abs 1? Kapitalerträge im Sinne des § 43 Abs. 1 EStG sind Erträge, die aus Kapitalvermögen wie Zinsen, Dividenden oder Kursgewinnen erzielt werden. Diese Erträge unterliegen der Abgeltungssteuer in Höhe von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Zu den Kapitalerträgen zählen auch Gewinne aus der Veräußerung von Wertpapieren oder Investmentfondsanteilen. Steuerpflichtige müssen diese Erträge in ihrer Einkommensteuererklärung angeben und versteuern. **
-
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG?
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG? Vorsorgeaufwendungen gemäß § 10 Abs. 1 Nr. 3 EStG sind Ausgaben, die für die Altersvorsorge, Krankenversicherung, Pflegeversicherung oder Unfallversicherung getätigt werden. Dazu zählen unter anderem Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Unfallversicherungen. Diese Aufwendungen können steuerlich geltend gemacht werden und mindern das zu versteuernde Einkommen. Es handelt sich also um wichtige Ausgaben, die die finanzielle Absicherung im Alter und im Krankheitsfall gewährleisten. **
-
Wird gemäß § 154 Abs. 1 StPO von der Verfolgung abgesehen?
Gemäß § 154 Abs. 1 StPO kann von der Verfolgung einer Straftat abgesehen werden, wenn die Schuld des Täters als gering anzusehen ist und kein öffentliches Interesse an der Strafverfolgung besteht. Dies kann beispielsweise bei Bagatellstraftaten der Fall sein. **
Sitzt der Pumpenkopf richtig auf dem Prozessor?
Um sicherzustellen, dass der Pumpenkopf richtig auf dem Prozessor sitzt, sollte man zunächst überprüfen, ob er fest und sicher befestigt ist. Es ist wichtig sicherzustellen, dass die Wärmeleitpaste gleichmäßig aufgetragen ist und dass der Pumpenkopf vollständig auf dem Prozessor aufliegt, ohne dass Luftlücken entstehen. Eine korrekte Montage ist entscheidend für eine effiziente Kühlung des Prozessors. **
Was bedeutet das Verfahren wird gemäß 153 Abs 1 StPO eingestellt?
Was bedeutet das Verfahren wird gemäß 153 Abs 1 StPO eingestellt? Bedeutet dies, dass das Strafverfahren aufgrund mangelnder Beweise oder geringer Schuld des Beschuldigten eingestellt wird? Gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit ein Verfahren nach § 153 Abs 1 StPO eingestellt werden kann? Welche Auswirkungen hat die Einstellung des Verfahrens gemäß dieser Vorschrift auf den Beschuldigten und das weitere Vorgehen der Justizbehörden? Gibt es Möglichkeiten für den Beschuldigten, gegen die Einstellung des Verfahrens vorzugehen oder Einspruch einzulegen? **
Top-Angebote
Produkte zum Begriff LEZYNE-Pumpenkopf-Adapter-ABS-1:
-
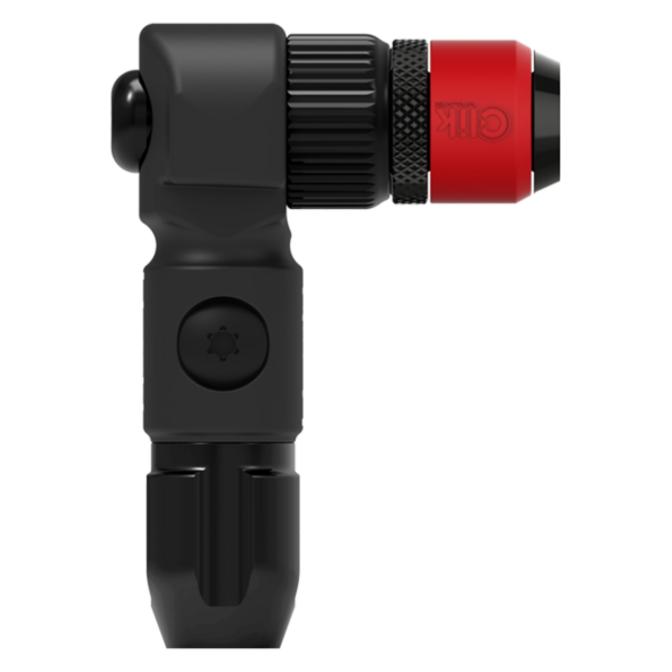
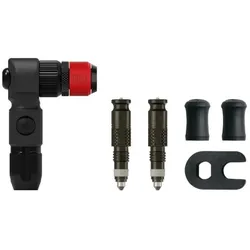
LEZYNE Pumpenkopf Adapter ABS-1 Pro Clik ChuckLEZYNE Pumpenkopf Adapter ABS-1 Pro Clik Chuck Leider sind Schwalbes innovative Clik Ventile nicht mit herkömmlichen Luftpumpen kompatibel. Aber keine Angst, Du musst Dir nicht gleich eine neue kaufen. Mit diesem Adapter lassen sich nahezu alle LEZYNE Luftpumpen preiswert umrüsten und Du wirst von den Vorteilen, wie mehr Luftdurchlass und leichtere Bedienung, sofort profitieren. Die Montage ist sehr einfach. Den Adapter direkt in das Spannfutter stecken und den Klemmhebel betätigen. Schon ist die Pumpe zur Befüllung des Reifens bereit. In Verbindung mit dem Clik Valve Pumpenkopf erzielst Du einen 50 % höheren Luftdurchfluss im Vergleich zu normalen DV-Ventilen. Der Reifen springt schneller auf die Felge und beim Abziehen des Pumpkopfes entweicht nicht wieder ein Teil der Luft. Egal wie klein das Rad ist, mit dem kompakte Pumpenkopf kommt man überall gut ran. technische Daten: Einsatzbereich: Umrüstung auf das Clik Valve System Material: Aluminium Kompatibilität Pumpen: Lezyne Pumpen und Spannfuttern Kompatibilität Ventil: Clik Valve Durchmesser: 16 mm (Gewinde 8 mm) Länge: 25,5 mm Farbe: schwarz, rot Gewicht laut Hersteller: 8g Gewicht selber gewogen: 6g Lieferumfang: 1x LEZYNE Pumpenkopf Adapter ABS-1 Pro Clik Chuck11,95 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Wendt, Gero: Marketingkompetenz. Marketing und MarktforschungMarketingkompetenz. Marketing und Marktforschung , Fachbuch , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Auflage: 5. Auflage, Erscheinungsjahr: 201602, Produktform: Kartoniert, Titel der Reihe: Marketingkompetenz - Fach- und Sachbücher##, Autoren: Wendt, Gero~Schnettler, Josef, Auflage: 15005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 400, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsfeld Wirtschaft/Verwalt.;Bürowirtschaft/Bürokommunikation;Allgemeinheit;Berufliche Fort-/Weiterbildung;berufliche Schulen im dualen System;Berufliche Vollzeitschule;Berufliche Weiterbildung;Duale Berufsschule;Erwachsenenbildung;Fachakademie;Fachhochschule;Fachschule VMA;Fachschule VOA;Schulformübergreifend;Volkshochschule;Fach-/ Sachbuch;Fachliteratur, Fachschema: Marktforschung~Absatz / Marketing~Marketing~Vermarktung~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Niederbayern~Oberbayern~Rheinland-Pfalz~Saarland~Niedersachsen~Nordrhein-Westfalen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Marktforschung~Betriebswirtschaftslehre, allgemein, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~für die Hochschule~für die Erwachsenenbildung~Für die Fachakademie~Für die Fachschule~Für die höhere Berufsfachschule~Für die Hochschule~Für Ausbildungsberufe als Industrie-, Werkzeugmechaniker /-innen~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: BBB, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Schule und Lernen: Wirtschaft, Thema: Verstehen, Schulform: BBB BER BVZ FCH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Pädagogik, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 240, Breite: 172, Höhe: 17, Gewicht: 683, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783589240180 9783589237265 9783589237012 9783464492338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Berufliche Weiterbildung, berufliche Schulen im dualen System, Berufliche Vollzeitschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 34646830,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat ein Formel 1 Auto ABS?
Nein, ein Formel 1 Auto hat kein ABS (Antiblockiersystem). ABS ist in der Formel 1 nicht erlaubt, da es als Sicherheitsmaßnahme angesehen wird, die die Leistung des Fahrers beeinträchtigen könnte. Die Fahrer müssen daher ihr Bremsverhalten präzise kontrollieren, um das Blockieren der Räder zu vermeiden. Dies erfordert ein hohes Maß an Können und Erfahrung. In der Formel 1 sind die Bremsen so konzipiert, dass sie extrem effektiv sind und ein präzises Bremsen ermöglichen, ohne auf ABS angewiesen zu sein. **
-
Warum haben Formel-1-Autos kein ABS?
Formel-1-Autos haben kein ABS, da dies als Fahrhilfe angesehen wird und den Fahrern einen unfairen Vorteil verschaffen könnte. Die Formel 1 ist eine Hochleistungssportart, bei der es auf das fahrerische Können und die Beherrschung des Fahrzeugs ankommt. Das Fehlen von ABS erhöht den Schwierigkeitsgrad und stellt sicher, dass die Fahrer ihre Bremsen präzise und kontrolliert einsetzen müssen. **
-
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
-
Was sind Kapitalerträge im Sinne des 43 Abs 1?
Was sind Kapitalerträge im Sinne des 43 Abs 1? Kapitalerträge im Sinne des § 43 Abs. 1 EStG sind Erträge, die aus Kapitalvermögen wie Zinsen, Dividenden oder Kursgewinnen erzielt werden. Diese Erträge unterliegen der Abgeltungssteuer in Höhe von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Zu den Kapitalerträgen zählen auch Gewinne aus der Veräußerung von Wertpapieren oder Investmentfondsanteilen. Steuerpflichtige müssen diese Erträge in ihrer Einkommensteuererklärung angeben und versteuern. **
Ähnliche Suchbegriffe für LEZYNE-Pumpenkopf-Adapter-ABS-1
-
LEZYNE Pumpenkopf ABS-1 Pro HP ChuckLEZYNE Pumpenkopf ABS-1 Pro HP Chuck Der patentierte ABS-1 Pro HP Kopf ist für Presta- und Schrader-Ventile geeignet. Einmal auf die Ventile aufgeschraubt, sitzt er dort bombenfest. technische Daten: Einsatzbereich: Ersatz für einen defekten Pumpenkopf Material: Aluminium Kompatibilität Luftpumpe: Lezyne High-Pressure Standluftpumpen Kompatibilität Ventil: Schrader- (Auto) und Presta-Ventile Farbe: rot Gewicht laut Hersteller: 11g Gewicht selber gewogen: 10g Lieferumfang: 1x Pumpenkopf ABS-1 Pro HP Chuck7,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
LEZYNE Pumpenkopf ABS Pro Clik Chuck + 2x VentilkernLEZYNE Pumpenkopf ABS Pro Clik Chuck + 2x Ventilkern Mit diesem Pumpenkopf lassen sich nahezu alle Lezyne High Pressure Standluftpumpen preiswert umrüsten und Du wirst von den Vorteilen, wie mehr Luftdurchlass und leichtere Bedienung, sofort profitieren. In Verbindung mit dem Clik Valve Pumpenkopf erzielst Du einen 50 % höheren Luftdurchfluss im Vergleich zu normalen DV-Ventilen. Der Reifen springt schneller auf die Felge und beim Abziehen des Pumpkopfes entweicht nicht wieder ein Teil der Luft. Egal wie klein das Rad ist, mit dem kompakte Pumpenkopf kommt man überall gut ran. technische Daten: Einsatzbereich: Ersatz für einen defekten Pumpenkopf, Umrüstung auf das Clik Valve System Material: Aluminium, Verbundmaterial Kompatibilität Luftpumpe: Lezyne High-Pressure Standluftpumpen mit nylon-verstärktem Schlauch Farbe: schwarz, rot Gewicht laut Hersteller: 34g Gewicht selber gewogen: 30g Lieferumfang: 1x LEZYNE Pumpenkopf ABS Pro Clik Chuck 2x Clik Ventilkern 1x Ventilkernentferner25,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG?
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG? Vorsorgeaufwendungen gemäß § 10 Abs. 1 Nr. 3 EStG sind Ausgaben, die für die Altersvorsorge, Krankenversicherung, Pflegeversicherung oder Unfallversicherung getätigt werden. Dazu zählen unter anderem Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Unfallversicherungen. Diese Aufwendungen können steuerlich geltend gemacht werden und mindern das zu versteuernde Einkommen. Es handelt sich also um wichtige Ausgaben, die die finanzielle Absicherung im Alter und im Krankheitsfall gewährleisten. **
-
Wird gemäß § 154 Abs. 1 StPO von der Verfolgung abgesehen?
Gemäß § 154 Abs. 1 StPO kann von der Verfolgung einer Straftat abgesehen werden, wenn die Schuld des Täters als gering anzusehen ist und kein öffentliches Interesse an der Strafverfolgung besteht. Dies kann beispielsweise bei Bagatellstraftaten der Fall sein. **
-
Sitzt der Pumpenkopf richtig auf dem Prozessor?
Um sicherzustellen, dass der Pumpenkopf richtig auf dem Prozessor sitzt, sollte man zunächst überprüfen, ob er fest und sicher befestigt ist. Es ist wichtig sicherzustellen, dass die Wärmeleitpaste gleichmäßig aufgetragen ist und dass der Pumpenkopf vollständig auf dem Prozessor aufliegt, ohne dass Luftlücken entstehen. Eine korrekte Montage ist entscheidend für eine effiziente Kühlung des Prozessors. **
-
Was bedeutet das Verfahren wird gemäß 153 Abs 1 StPO eingestellt?
Was bedeutet das Verfahren wird gemäß 153 Abs 1 StPO eingestellt? Bedeutet dies, dass das Strafverfahren aufgrund mangelnder Beweise oder geringer Schuld des Beschuldigten eingestellt wird? Gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit ein Verfahren nach § 153 Abs 1 StPO eingestellt werden kann? Welche Auswirkungen hat die Einstellung des Verfahrens gemäß dieser Vorschrift auf den Beschuldigten und das weitere Vorgehen der Justizbehörden? Gibt es Möglichkeiten für den Beschuldigten, gegen die Einstellung des Verfahrens vorzugehen oder Einspruch einzulegen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.